État du marché du gaz naturel
Dynamiques saisonnières
Alors que la saison estivale avance, les marchés gaziers nord-américains poursuivent le rétablissement des niveaux d’entreposage mis à rude épreuve par un hiver 2025-2026 des plus rigoureux.
Aux États-Unis
Les inventaires ont rapidement rebondi grâce à une production record, ce qui a permis aux stocks d’atteindre 3 020 Bcf à la mi-juillet, soit environ 181 Bcf au-dessus de la moyenne quinquennale. Les injections estivales devraient permettre de terminer la saison autour de 3 960 Bcf à la fin d’octobre, un niveau supérieur aux normales historiques.
Au Canada
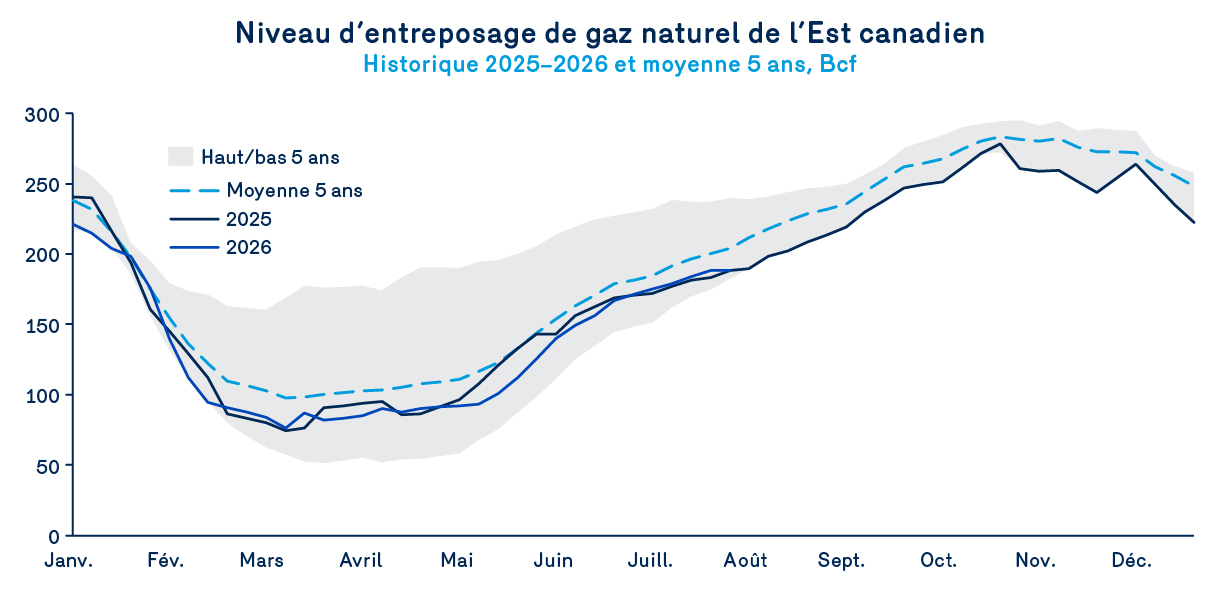
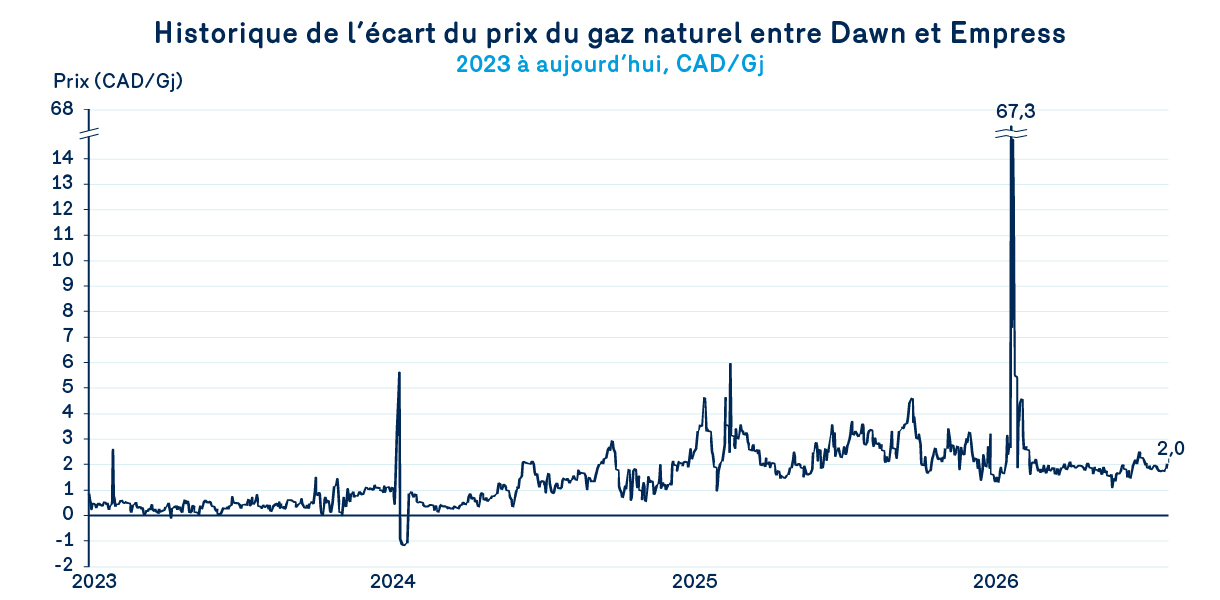
L’histoire est assez similaire à celle de nos voisins du sud : la reconstitution des stocks progresse également à bon rythme, bien que les niveaux demeurent plus équilibrés que l’an dernier. Les inventaires nationaux devraient atteindre 862 Bcf à la fin d’octobre, un niveau sain, mais inférieur d’environ 90 Bcf aux records observés en 2025. Toutefois, les stocks canadiens demeurent environ 77 Bcf au-dessus de leur moyenne quinquennale, ce qui contribue à maintenir une certaine pression à la baisse sur les prix estivaux. L’Est canadien, ayant été mis à rude épreuve lors du vortex polaire de la fin janvier 2026, détient à l’heure actuelle des niveaux d’entreposage relativement bas, tel qu’illustré par le graphique ci-dessous, mais bénéficie de transferts de gaz en provenance de l’Ouest pour reconstituer ses réserves et devrait retrouver un niveau plus près de la moyenne 5 ans avant de début de l’hiver. Un écart favorable entre les prix de Dawn et de l’Ouest canadien, oscillant autour de 2 $/GJ, continue d’encourager les flux de gaz d’ouest en est. S&P Global prévoit ainsi des inventaires continentaux robustes pour le début de la saison de chauffage, assurant un contexte d’approvisionnement relativement confortable pour l’hiver à venir.
L’équilibre entre l’offre et la demande sur le marché nord-américain
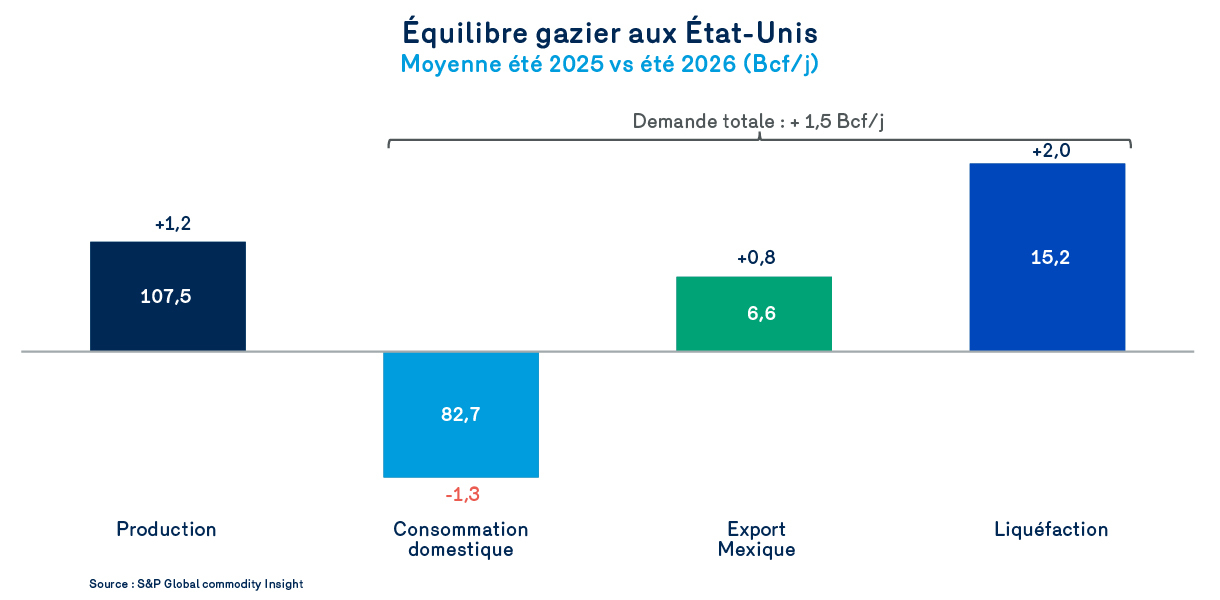
Depuis 2025, l’équilibre gazier nord-américain a continué d’évoluer sous l’effet d’une croissance simultanée de l’offre et de la demande. Du côté de la demande, le principal moteur de croissance demeure le secteur du gaz naturel liquéfié (GNL) destiné à l’exportation, même si la mise en service des nouvelles capacités n’a pas été aussi rapide que prévu. Aux États-Unis, plusieurs installations de liquéfaction poursuivent leur montée en régime, mais certains projets ont connu des retards de démarrage ou des augmentations de production plus graduelles, notamment Golden Pass LNG et, plus récemment, des interruptions temporaires à Freeport LNG. Malgré ces contretemps, la consommation de gaz destinée aux exportations de GNL a atteint une moyenne de 15,2 Bcf/j, avec des journées records d’environ 19 Bcf/j durant l’été 2026, soit plus de 2 Bcf/j de plus qu’à l’été 2025. Au Canada, LNG Canada poursuit également sa montée en puissance, mais l’atteinte de son plein régime a été plus graduelle qu’anticipé, repoussant une partie de la croissance de la demande vers la fin de 2026.
L’émergence des centres de données continue de constituer un vecteur crédible de croissance de la demande gazière nord-américaine. Bien que plusieurs projets soient encore à l’étape de développement, les premiers impacts commencent déjà à se refléter. Selon S&P Global, les centres de données alimentés directement au gaz représentent à l’heure actuelle 0,2 bcf/j et pourraient représenter près de 3,7 Bcf/j de demande aux États-Unis d’ici 2031, une révision significative à la hausse par rapport aux prévisions antérieures. Cette croissance est particulièrement concentrée au Texas, à proximité des grands bassins de production gazière, mais également dans certaines régions du Nord-Est et du Midwest. Au Canada, la demande liée au centre de données est toujours nulle à l’heure actuelle, mais TransCanada Energy, ayant récemment revu à la hausse ses prévisions concernant la demande nord-américaine de gaz naturel pour les années à venir, anticipe qu’une partie de cette croissance sera attribuable aux centres de données. Concentré en Alberta, où le gouvernement provincial accorde la priorité aux projets dotés de leur propre système de production d’électricité afin de ne pas surcharger le réseau électrique, ce nouveau vecteur de demande pourrait atteindre un peu plus de 0,5 bcf/j à l’horizon 2031. À cela s’ajoute la hausse de la consommation électrique associée aux centres de données raccordés au réseau un peu partout au pays, qui soutient indirectement la demande de gaz pour la production d’électricité.
À l’échelle nord-américaine, la demande gazière liée au secteur électrique demeure toutefois relativement stable. Malgré la croissance des besoins en climatisation et en électricité, l’essor rapide du solaire aux États-Unis — avec environ 33 GW ajoutés en 2024, 36 GW en 2025, et 36 GW attendus en 2026 — ainsi que le ralentissement des retraits de centrales au charbon limitent la progression de la consommation de gaz. Les effets combinés de la croissance des centres de données et de la fermeture graduelle de capacités au charbon devraient devenir plus perceptibles vers la fin de la décennie. Ainsi, la consommation domestique se voit stable – même en légère baisse – face au niveau de 2025.
Du côté de l’offre, la production nord-américaine continue d’afficher une forte croissance. Aux États-Unis, la production a par moment dépassé les 110 Bcf/j durant l’été 2026 et atteint de nouveaux records, principalement grâce au bassin permien. Cette croissance est largement alimentée par le gaz associé à la production pétrolière, favorisée par des prix du pétrole toujours suffisamment élevés pour soutenir l’activité de forage. Les améliorations de productivité, l’augmentation du ratio gaz-pétrole et l’ajout de nouvelles capacités de transport ont également permis de libérer davantage de volumes. Au Canada, la production progresse aussi, tirée principalement par le Montney et par les besoins grandissants liés aux exportations de GNL.
Perspectives de prix
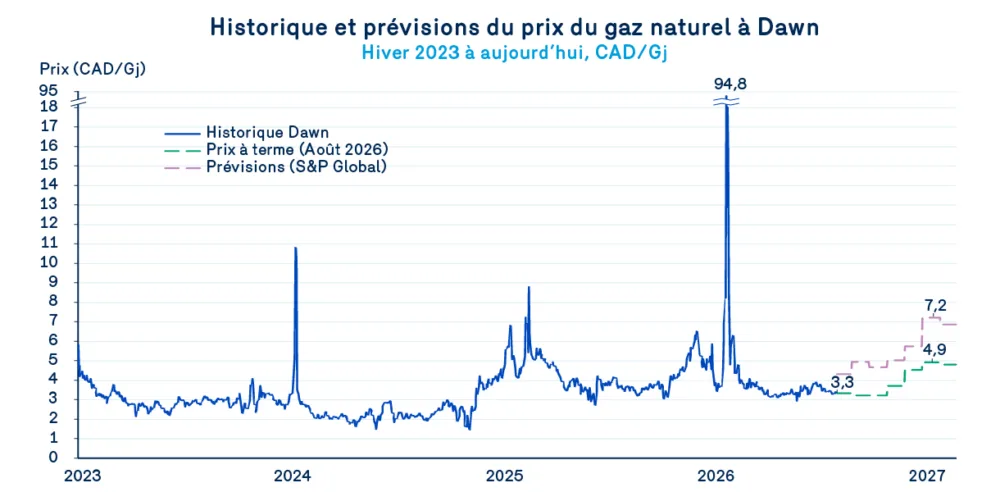
Au niveau des perspectives de prix pour l’hiver 2026-2027, les marchés semblent anticiper un contexte généralement plus équilibré que celui qui prévalait il y a un an. La croissance de la demande nord-américaine, principalement alimentée par la montée en puissance des exportations de GNL, est bien réelle, mais elle s’accompagne d’une progression comparable de l’offre. Aux États-Unis, l’augmentation de la production en provenance du bassin permien et la poursuite de la croissance du gaz associé limitent les risques de resserrement du marché à court terme. Cette capacité de l’industrie à répondre rapidement aux nouveaux besoins contribue à modérer les anticipations de hausse de prix, malgré des perspectives de consommation à la hausse.
Les prévisions de prix actuelles pointent donc vers des prix relativement stables comparés aux hivers derniers. Les marchés demeurent sensibles à l’évolution des températures hivernales, à l’adéquation entre les augmentations respectives de l’offre et de la demande ainsi qu’aux éventuels enjeux d’approvisionnement régionaux, particulièrement dans l’est de l’Amérique du Nord. Toutefois, en l’absence d’un hiver exceptionnellement froid, les conditions fondamentales actuelles suggèrent un environnement relativement stable. Les plus récentes données de marchés indiquaient un prix moyen de 4,74 $/GJ à Dawn pour la prochaine période hivernale, une baisse par rapport au prix moyen de 6,42 $/GJ observé lors d’un hiver 2025-2026 pondéré par l’évènement extrême de la fin janvier 2026.